
Irpef, la giustizia fiscale al contrario: 1.000 euro a chi guadagna 60 mila, 200 a chi ne guadagna 20 mila. La prossima manovra torna a parlare di taglio delle tasse. Ma quando le risorse sono poche, la vera domanda non è se ridurre l’Irpef: è a chi ridurla prima.
Il cantiere della Legge di Bilancio 2027 è appena partito e la parola d’ordine è già quella che conosciamo: tagliare le tasse.
Benissimo. Difficile trovare qualcuno contrario.
Il problema comincia quando si va a vedere quali tasse si vogliono tagliare e soprattutto a chi.
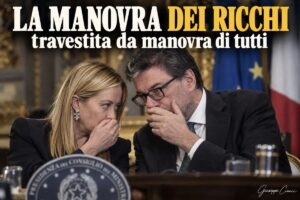
Tra le ipotesi che circolano nella maggioranza c’è infatti l’estensione fino a 60.000 euro del secondo scaglione Irpef oggi tassato al 33%, attualmente fermo a 50.000 euro. Una misura che consentirebbe a chi dichiara 55.000 euro di risparmiare circa 500 euro l’anno e a chi arriva a 60.000 euro “e più” di ottenere un beneficio massimo di circa 1.000 euro all’anno. Il Governo e i partiti della maggioranza stanno inoltre valutando un ulteriore intervento sul primo scaglione, con la possibile riduzione dell’aliquota dal 23 al 22%, oltre a diverse formule per alleggerire la tassazione della tredicesima. Per ora sono ipotesi, non norme approvate.
Ed è proprio qui che qualcosa non torna.
Perché se hai 60.000 euro di reddito puoi arrivare a risparmiare 1.000 euro. Se ne guadagni 20.000, un taglio di un punto della prima aliquota vale, in termini di imposta lorda, circa 200 euro l’anno.
Sedici euro e sessantasette centesimi al mese.
Se guadagni 28.000 euro, il beneficio teorico massimo è 280 euro l’anno.
Ventitré euro al mese.
E dovremmo chiamarla giustizia fiscale?
Nessuno sostiene che 60.000 euro significhino essere ricchi
Mettiamo subito da parte la solita obiezione.
Chi guadagna 50.000 o 60.000 euro lordi all’anno non è necessariamente ricco. Specialmente se ha una famiglia, un mutuo, figli, spese sanitarie e vive in una grande città.
Non è questo il punto.
Il punto è stabilire chi debba avere la precedenza quando lo Stato dispone di risorse limitate.
Perché tra chi guadagna 60.000 euro lordi e chi ne guadagna 20.000 o 25.000 esiste una differenza molto concreta: il primo può certamente sentire il peso delle tasse, il secondo spesso sente il peso della spesa al supermercato, dell’affitto, della bolletta, dell’assicurazione dell’auto e di una visita medica privata che è costretto a pagare perché nel pubblico dovrebbe aspettare mesi.
Sono due problemi diversi.
E una politica fiscale che si definisce sociale dovrebbe partire da chi ha meno margine, non necessariamente da chi paga l’aliquota marginale più alta.
Secondo gli ultimi dati disponibili del Dipartimento delle Finanze, relativi alle dichiarazioni 2025 per l’anno d’imposta 2024, oltre 23 milioni di contribuenti con reddito prevalente da lavoro dipendente dichiarano in media circa 25.860 euro lordi all’anno. In altre parole, il reddito medio dei lavoratori dipendenti italiani si colloca addirittura sotto quella soglia dei 28.000 euro alla quale termina il primo scaglione Irpef.
E allora una domanda dovrebbe sorgere spontanea: perché il grande obiettivo politico deve essere arrivare a 60.000 euro?
Mille euro contro duecento: i numeri spiegano tutto
Dal 2026 il secondo scaglione Irpef, quello compreso tra 28.000 e 50.000 euro, è già passato dal 35 al 33%. Il risparmio massimo è di 440 euro annui. La misura è contenuta nella Legge di Bilancio 2026 ed è già operativa.
Adesso si vuole completare l’operazione portando il 33% fino a 60.000 euro.
Ed è qui che il vantaggio diventa molto più consistente.
Tra 50.000 e 60.000 euro oggi si passa infatti al 43%. Portare quella fascia al 33% significa dieci punti percentuali in meno.
A 51.000 euro il risparmio sarebbe di circa 100 euro.
A 55.000 diventerebbe 500.
A 60.000 arriverebbe a 1.000 euro.
Non c’è nulla di illegittimo in tutto questo.
Ma contemporaneamente per chi si trova nel primo scaglione si discute di togliere appena un punto percentuale: dal 23 al 22%.
Un lavoratore da 20.000 euro avrebbe, facendo il calcolo sulla sola aliquota e prima degli effetti delle detrazioni, circa 200 euro di beneficio annuale.
Uno da 28.000 euro circa 280.
Quello da 60.000 euro, con l’estensione del secondo scaglione, fino a mille.
E c’è un’altra cosa che viene spesso dimenticata: abbassare dal 23 al 22% il primo scaglione non significa necessariamente aiutare soltanto i redditi bassi.
L’Irpef funziona per scaglioni.
Quindi, se non vengono introdotti meccanismi correttivi, della riduzione della prima aliquota beneficia anche chi guadagna 40.000, 60.000 o 100.000 euro, perché anche i suoi primi 28.000 euro vengono tassati con quella aliquota.
Altro che intervento chirurgico sui redditi bassi.
È uno sconto generalizzato che, proprio perché generalizzato, costa molto allo Stato e produce relativamente poco nelle tasche di chi avrebbe maggiore bisogno di sostegno.
Mi chiedo dove sta la sinistra che una volta difendeva gli operai e i più deboli? Queste sono le battaglie che la sinistra e le opposizioni dovrebbero portare avanti con forza. Ma si sa che 1,280 euro in più vanno anche nelle loro tasche, sarà per questo che tutti zitti?
Per chi prende 1.300 o 1.500 euro al mese, 200 euro l’anno sono briciole
Bisogna uscire per un momento dai palazzi romani e fare un giro nella vita reale. E questo lo raccomanderei anche all’Istat prima di calcolare l’inflazione in zero virgola.
Duecento euro l’anno sono 16,67 euro al mese.
Con sedici euro oggi compri poco più di una busta della spesa.
Non paghi una bolletta.
Non paghi un pieno di carburante.
Non paghi una visita specialistica.
Non paghi una rata del mutuo.
E soprattutto non recuperi anni nei quali il costo della vita ha eroso il potere d’acquisto delle famiglie.
L’Istat certifica che nel 2025 il reddito disponibile delle famiglie è aumentato del 2,4%, ma il potere d’acquisto soltanto dello 0,9%. E nell’ultimo trimestre dello stesso anno il potere d’acquisto è addirittura diminuito dello 0,8% rispetto al trimestre precedente.
Ammesso che i numeri siano questi, questa è la realtà con la quale dovrebbe confrontarsi una riforma fiscale.
Non soltanto con le aliquote scritte su un foglio Excel.
Il Governo qualcosa per i redditi bassi l’ha fatto. Ma non basta a giustificare le prossime priorità
Per correttezza bisogna dirlo.
Negli ultimi anni sono stati introdotti interventi sul cuneo fiscale e sulle detrazioni che hanno interessato anche i redditi medio-bassi (non le pensioni però, che non percepiscono il bonus Renzi, che non hanno cuneo fiscale, che non hanno detassazione della perequazione). Dal 2025, per esempio, il sistema prevede benefici specifici per lavoratori dipendenti fino a 20.000 euro e una detrazione di 1.000 euro tra 20.000 e 32.000 euro, che poi decresce fino ad azzerarsi a 40.000 euro.
L’Istat ha inoltre calcolato che le modifiche al sistema di tasse e benefici introdotte nel 2025 hanno prodotto un lieve miglioramento nella distribuzione del reddito disponibile.
Quindi sarebbe scorretto sostenere che per i redditi bassi non sia stato fatto assolutamente nulla.
Ma sarebbe altrettanto sbagliato utilizzare ciò che è stato fatto ieri per non discutere delle priorità di domani.
Se oggi ci sono uno, due o tre miliardi disponibili per ridurre l’Irpef, la domanda rimane:
dove producono maggiore utilità sociale?
Mille euro lasciati a chi guadagna 60.000 euro o qualche centinaio di euro in più a chi ne guadagna 20.000?
Non è lotta di classe. O si? Fate voi.
È la differenza tra una riduzione fiscale indiscriminata e una politica redistributiva, che manca.
E poi c’è la tredicesima: perché non partire davvero dai redditi bassi?
Ancora più interessante è il dibattito sulla tredicesima.
All’interno della maggioranza si discute di applicare un’imposta sostitutiva del 15% per una platea inizialmente limitata ai redditi più bassi, oppure del 10% ampliando la soglia. Forza Italia ha rilanciato persino l’ipotesi di una forte o completa detassazione. Anche in questo caso, al momento, siamo nel campo delle proposte.
E allora perché non fare una scelta semplice e chiaramente redistributiva?
Tredicesima totalmente detassata per i redditi fino a 28.000 euro, eventualmente prevedendo una riduzione progressiva del beneficio oltre quella soglia per evitare l’assurdo effetto per cui chi guadagna un euro in più perde improvvisamente tutta l’agevolazione.
Quella sì che sarebbe una misura immediatamente comprensibile.
Per chi prende 1.300, 1.400 o 1.500 euro al mese, ricevere una tredicesima realmente alleggerita dalle imposte significherebbe avere denaro da utilizzare per le bollette, per i figli, per saldare qualche debito, per affrontare una spesa rimandata da mesi o magari semplicemente per passare un Natale senza fare i conti con la calcolatrice davanti allo scaffale del supermercato.
E quei soldi tornerebbero molto rapidamente nell’economia reale.
Perché chi guadagna poco difficilmente mette da parte l’intero beneficio fiscale.
Lo spende.
Il problema italiano non è soltanto quanto si paga. È chi paga e quanto gli rimane
Da anni il dibattito fiscale italiano sembra concentrarsi ossessivamente sull’aliquota.
23, 22, 35, 33, 43%.
Ma dietro le percentuali ci sono persone.
Il problema di un lavoratore che guadagna 20.000 euro non è sapere che la sua aliquota nominale potrebbe scendere di un punto.
Il problema è quanto gli rimane in tasca dopo aver pagato casa, luce, gas, alimentari, carburante, assicurazione e tutte quelle spese che non può scegliere di non sostenere.
Ed è qui che la progressività fiscale dovrebbe avere un senso.
L’articolo 53 della Costituzione non dice soltanto che tutti devono concorrere alle spese pubbliche in ragione della propria capacità contributiva. Dice anche che il sistema tributario è informato a criteri di progressività.
Progressività non significa punire chi guadagna di più.
Significa riconoscere che cento euro non hanno lo stesso valore per tutti.
Cento euro per chi ne guadagna 1.200 al mese possono significare la spesa di una settimana.
Per chi ne guadagna 4.000 hanno inevitabilmente un peso diverso.
È esattamente per questo che esiste un sistema fiscale progressivo.
Il ceto medio non può cominciare a 50.000 euro
Negli ultimi anni abbiamo assistito anche a una curiosa trasformazione lessicale.
Ogni volta che si parla di redditi tra 40.000 e 60.000 euro compare inevitabilmente l’espressione “ceto medio”.
E chi guadagna 22.000 euro che cos’è?
Chi porta a casa 1.400 o 1.500 euro al mese, paga un affitto, mantiene un figlio e magari possiede una vecchia automobile è diventato improvvisamente benestante?
Oppure è troppo povero per essere considerato ceto medio e troppo “ricco” per essere realmente aiutato?
È proprio questa fascia della popolazione a rischiare di diventare invisibile.
Non abbastanza povera per accedere a molte forme di assistenza.
Non abbastanza ricca per assorbire senza problemi l’aumento dei prezzi.
Persone che lavorano, pagano le tasse fino all’ultimo centesimo perché spesso sono dipendenti o pensionati con ritenuta alla fonte e poi scoprono che, quando arriva il momento di ridurre seriamente il carico fiscale, le risorse devono spingersi fino a 50.000 o 60.000 euro.
Prima chi non arriva a fine mese
Ridurre le tasse a chi guadagna 50.000 o 60.000 euro può essere una scelta legittima.
Ma prima dovrebbe venire qualcun altro.
Prima dovrebbe venire il lavoratore da 18.000 euro.
Poi quello da 22.000.
Poi la famiglia che vive con 26.000 o 28.000 euro.
Prima dovrebbe essere rafforzata la parte di popolazione che ogni mese consuma quasi interamente ciò che guadagna e sulla quale un aumento di cinquanta o cento euro netti può produrre una differenza concreta.
Dopo, se i conti pubblici lo consentono, si può continuare a salire.
Questa sarebbe una progressione comprensibile.
Quello che invece rischiamo di vedere nella prossima Legge di Bilancio è un curioso paradosso: più consistente diventa il reddito, più interessante diventa lo sconto fiscale proposto.
Mille euro a chi arriva a 60.000.
Duecento a chi vive con 20.000.
E magari alla fine ci verrà spiegato che sono stati aiutati tutti.
Tecnicamente sarà anche vero.
Ma tra aiutare tutti e aiutare davvero chi ne ha più bisogno c’è una differenza enorme.
Si chiama giustizia fiscale.
E non si misura dal numero di volte in cui pronunciamo la frase “abbiamo abbassato le tasse”.
Si misura guardando a chi sono rimasti davvero i soldi in tasca.